【製造業の経営】#23 9月のPMI54.1を読む
 SuzukiMitsunori
製造業PMI「54.1」をどう読むか――需要は強い。しかし、日本の製造業は「作れる力」が追いついていない
エグゼクティブサマリー
2026年9月の日本の製造業PMI速報値は54.1となり、8月の54.9から低下したものの、景況の拡大・縮小の境目である50を明確に上回った。生産と新規受注も増加を続け、輸出受注は堅調だった。一方、生産の伸びは3か月、新規受注は4か月で最も鈍くなった。したがって54.1は、「製造業が非常に強い」という単純な数字ではなく、**「需要はなお強いが、拡大速度が鈍り始め、供給制約とコスト上昇が成長を抑えている」**と読むべき数字である。企業の先行き期待は2026年2月以来の高水準で、S&P Globalの調査ではAI、半導体、防衛、自動車関連が期待を支えている。
さらに重要なのは、PMI 54.1が日本の全業種に均等に恩恵が及んでいることを意味しない点だ。経産省の2026年7月鉱工業指数確報では、鉱工業生産全体は前月比0.2%低下だったのに対し、生産用機械は5.1%増、電子部品・デバイスは2.2%増、自動車は0.8%増。一方、輸送機械(自動車を除く)は4.0%減、化学工業の一部は3.0%減だった。同じ「製造業」の中で、AI・半導体設備投資の恩恵を受ける分野と、需要・原料・製品サイクルの影響を受ける分野との二極化が進んでいる。
ただし、経営上より深刻なのは需要側より供給側である。日銀短観の2026年6月調査では、雇用人員判断DIは大企業製造業で**▲21**、中堅で**▲29**、中小で**▲28と、人手不足が広範に続いている。中小製造業では仕入価格判断DIが+76まで上昇したのに対し、販売価格判断DIは+40**にとどまり、コスト上昇を十分に転嫁できない構造も鮮明だ。
コスト面でも、日銀の2026年7月国内企業物価指数は前年比**+7.2%。電力・都市ガス・水道が+6.3%、化学製品+12.9%、石油・石炭製品+17.5%、非鉄金属は+40.6%だった。つまり現在の製造業には、「受注が戻れば利益も戻る」という従来の景気回復パターンが成立しにくい**。数量が増えても、人件費、資材費、電力、物流、調達リスクが同時に上昇するからだ。
本稿の結論は明確である。
PMI 54.1は「増産せよ」というシグナルではなく、「限られた人・設備・資材で、どの受注を、どの設備で、どの利益率で取りに行くかを再設計せよ」というシグナルである。
したがって経営者が優先すべきは、単純な人員増や設備増強より、①OEEとボトルネック改善、②選択的省人化、③多能工化と標準化、④重要資材の調達多元化と在庫再設計、⑤需要の確度に応じた設備投資の優先順位付けである。日銀短観でも2026年度の設備投資計画は大企業製造業で前年比**+10.1%、ソフトウェア投資は+23.4%**と、企業側も「設備+デジタル」の能力増強に動いている。
PMI54.1の正しい読み方
PMI(Purchasing Managers' Index、購買担当者景気指数)は、企業の購買・調達責任者などに対し、前月と比較して企業活動が「改善した」「変わらない」「悪化した」のどれかを毎月尋ね、それを指数化した**拡散指数(diffusion index)**である。S&P Globalは各国で通常約400社規模のパネルを用いて調査し、速報値は最終回答の概ね85~90%程度が集まった段階で算出する。
基本となる各拡散指数は、
指数 =「改善」と回答した企業の割合 + 0.5 ×「変わらない」と回答した企業の割合
で計算される。したがって、全社が「変わらない」と答えれば50となり、改善回答が優勢なら50を超え、悪化回答が優勢なら50を下回る。
ここで最も重要な誤解を解いておきたい。PMI 54.1は、生産が前月比4.1%増えたことを意味しない。 PMIは成長「率」ではなく、改善が企業の間にどの程度広がっているかを示す指数である。また製造業のヘッドラインPMIは、生産だけではなく、新規受注、雇用、納期、購買品在庫を組み合わせた合成指数であるため、実際の生産量と比較するときには「Output Index(生産指数)」を見る必要がある。S&P Global自身もヘッドラインPMIと生産指数を区別している。
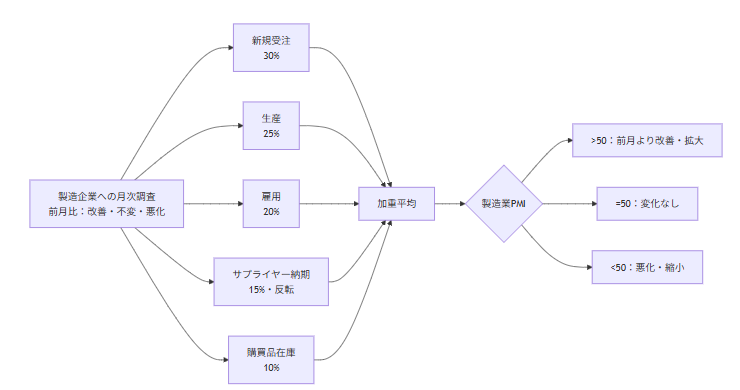
S&P Globalの製造業ヘッドラインPMIでは、新規受注30%、生産25%、雇用20%、サプライヤー納期15%、購買品在庫10%のウェイトが使われる。サプライヤー納期だけは方向を反転して計算される点に注意が必要だ。
| 構成指標 | PMIでのウェイト | 何を見る指標か | 経営者としての読み方 |
|---|---|---|---|
| 新規受注 | 30% | 新しい注文が増えたか | 3~6か月先の生産・売上の先行指標 |
| 生産 | 25% | 実際の生産活動が増えたか | 現在の工場稼働の方向性 |
| 雇用 | 20% | 人員を増減したか | 企業が需要を持続的と判断しているか |
| サプライヤー納期 | 15% | 部材の納期が長期化・短期化したか | 需要逼迫か供給障害かを区別して読む必要あり |
| 購買品在庫 | 10% | 原材料・仕掛前の購入在庫を増減したか | 先行需要への備え・供給不安を反映 |
| 50 | ― | 改善と悪化の境界 | 50超=拡大、50未満=縮小。ただし「成長率」ではない |
出典:S&P Global PMI methodology / FAQ。
この仕組みを踏まえると、**2026年9月の54.1はかなり強い水準だが、54.9から54.1への低下は「景気悪化」ではなく「拡大速度の鈍化」**である。9月は生産、新規受注とも増加したものの、生産増加率は3か月で、新規受注は4か月で最も弱かった。一方、新規輸出受注は堅調で、製造業の雇用増も続いている。
つまり、
54.9 → 54.1 = 「上り坂から下り坂へ転じた」のではない。
「上り坂を走っているが、速度が少し落ちた」
と理解するのが正確だ。
さらに興味深いのは、企業の先行き期待が2026年2月以来の高水準まで改善したことである。背景にはAI、半導体、防衛、自動車関連への期待があるとS&P Global調査は示している。足元の伸びが少し鈍っているにもかかわらず先行き期待が上がっているということは、企業が「需要消滅」を心配しているのではなく、今後の需要をどう処理するかを考え始めている局面とみることができる。
二極化する製造業
PMI 54.1を日本製造業全体に当てはめてしまうと、現場判断を誤る。
今回確認できるS&P Globalの一般公開資料では、「半導体」「化学」「自動車」といった日本の細分類別PMIを同じ条件で横並びにはできない。そのため、以下ではPMIを捏造して埋めるのではなく、業種別景況感には日銀短観、実体経済には経産省鉱工業指数の2026年7月確報を組み合わせた。PMIがアンケートによる方向感、短観が企業心理、鉱工業指数が実際の数量という違いを利用している。
7月の鉱工業生産全体は前月比▲0.2%だった。一方、出荷は+2.1%。つまり「工場全体の生産量が大きく増えている」というより、一部の高需要業種が全体の景況感を押し上げている状況である。
| 業種 | 景況感の補助指標 | 直近の生産 | 直近の出荷・需要側指標 | 主な需要・背景 | 評価 |
|---|---|---|---|---|---|
| 半導体関連 | 電気機械・大企業短観DI +29 | 電子部品・デバイス +2.2% MoM | 出荷 +0.3% MoM、+3.5% YoY | AIサーバー、メモリー、ロジック、データセンター | 強い |
| 生産用機械 | 大企業短観DI +36 | +5.1% MoM、+16.4% YoY | 出荷 +5.7% MoM、+17.4% YoY | 半導体製造装置、FPD製造装置、設備投資 | 非常に強い |
| 輸送機器・重工系 | 造船・重機等DI +39 | 自動車除く輸送機械 ▲4.0% MoM、+14.5% YoY | 出荷 +41.3% MoM、+27.5% YoY | 船舶、鉄道、航空宇宙、防衛 | 受注強いが月次変動大 |
| 自動車 | 自動車DI +12 | +0.8% MoM、+6.9% YoY | 出荷 +0.3% MoM、+7.1% YoY | HEV・ICE・EV、輸出。ただし競争・政策不確実性 | 回復だが相対的に弱い |
| 化学 | 化学DI +20 | 化学の一部 ▲3.0% MoM、+2.0% YoY/基礎化学 +6.0% MoM | 化学の一部出荷 ▲2.6% MoM、基礎化学 +6.8% | 石化、樹脂、電子材料。原料価格の影響大 | 内部で二極化 |
| 電機・情報通信 | 電気機械DI +29 | ▲0.1% MoM、+4.9% YoY | 出荷 +2.6% MoM、+5.1% YoY | AI・データセンター、PC、計測器、蓄電池 | 底堅い |
注:短観DIは日銀2026年6月短観の大企業業況判断DI。鉱工業の生産・出荷は2026年7月確報、季節調整済前月比および原指数前年同月比。業種分類が完全には一致しないため、「景況 proxy」として利用している。
この表で最も目立つのが生産用機械である。7月の生産は前月比5.1%、前年同月比16.4%増。出荷も前月比5.7%、前年同月比17.4%増で、増加に寄与した主要品目として経産省は半導体製造装置、フラットパネル・ディスプレイ製造装置などを挙げている。
半導体そのものに近い電子部品・デバイスも、生産が前月比2.2%増。寄与品目にはメモリーIC、ロジックIC、電子回路基板が含まれる。Reutersの企業調査でも2026年夏はメモリー、AIサーバー、電子部品、半導体関連の強さが製造業心理を押し上げており、企業からは通常の倍近い注文量を受けているとの回答も出ている。
これはPMI 54.1の「正体」を考えるうえで重要だ。日本製造業全体が一様に好調なのではなく、AI投資から派生する設備投資チェーンが非常に強い。
AIサービス → データセンター → GPU・メモリー・ロジック半導体 → 半導体製造装置 → 精密部品・真空・流体・電源・計測 → 工作機械・工場設備
という波及が起きるため、最終的なAI企業だけでなく、日本の加工・装置・部品メーカーへ需要が流れやすい。
一方、自動車は生産・出荷ともプラスだが、日銀短観の業況DIは+12で、生産用機械の+36、造船・重機等の+39、電気機械の+29を大きく下回る。Reutersの8月企業調査でも輸送機器の景況感は横ばいで、自動車を取り巻く不確実性が指摘されている。
化学はさらに複雑だ。無機・有機化学では7月生産が前月比6.0%増だった一方、医薬品や塗料等を含む別分類では3.0%減。しかも日銀の企業物価指数では化学製品価格が7月に前年同月比12.9%上昇しているため、数量が伸びても利益改善につながるとは限らない。
したがって経営者がPMIを見るときには、
「製造業PMIはいくつか」より、
「自社がどの需要チェーンに属しているか」
を問うべきである。
AI・半導体・電力・防衛・航空宇宙に近い会社と、成熟した汎用品・価格競争型部品に依存する会社では、同じPMI 54.1でも経営環境は全く異なる。
需要に供給が追いつかない
現在の日本製造業の最大の問題は、「需要不足」だけでは説明できない。
むしろ、需要が存在するのに、人、原料、設備、物流、エネルギーが制約となり、売上と利益に変換できないケースが増えることが問題だ。
日銀短観の雇用人員判断DIは、「過剰」から「不足」を引いた指標である。したがってマイナス幅が大きいほど、人手不足感が強い。2026年6月は大企業製造業が**▲21**、中堅企業が**▲29**、中小企業が**▲28**。先行きはそれぞれ▲25、▲33、▲33と、企業自身が人手不足のさらなる悪化を見込んでいる。
| 製造業 | 雇用人員判断DI・2026年6月 | 先行き | 読み方 |
|---|---|---|---|
| 大企業 | ▲21 | ▲25 | 明確な人手不足 |
| 中堅企業 | ▲29 | ▲33 | さらに厳しい |
| 中小企業 | ▲28 | ▲33 | 採用力の制約も重なる |
| 製造業全体 | ▲27 | ▲31 | 構造的不足が継続 |
出典:日本銀行「全国企業短期経済観測調査・2026年6月」。
ここで非常に重要な経営上の矛盾が生まれる。
受注↑ → 本来なら人を増やす → しかし採用できない → 残業・外注↑ → 原価↑ → 納期悪化 → 利益率↓
という構造だ。
S&P Globalの9月調査でも製造業の雇用は増加したが、同時に企業は人件費、輸送費、エネルギー、原材料費などの高止まりを報告している。つまり雇用増加そのものが生産制約を完全に解消しているわけではない。
コスト面はさらに厳しい。
日銀の国内企業物価指数は2026年7月に前年同月比**+7.2%**。製造業に影響しやすい主要カテゴリーを見ると、電力・都市ガス・水道+6.3%、化学製品+12.9%、石油・石炭製品+17.5%、プラスチック製品+9.1%、非鉄金属+40.6%だった。
| 企業物価・2026年7月 | 前年同月比 |
|---|---|
| 国内企業物価・総平均 | +7.2% |
| 電力・都市ガス・水道 | +6.3% |
| 化学製品 | +12.9% |
| 石油・石炭製品 | +17.5% |
| プラスチック製品 | +9.1% |
| 非鉄金属 | +40.6% |
| 生産用機器 | +2.5% |
| 電子部品・デバイス | +3.3% |
| 輸送用機器 | +2.6% |
出典:日本銀行「企業物価指数(2026年7月速報)」。
ここで大企業と中小企業の差が表れる。
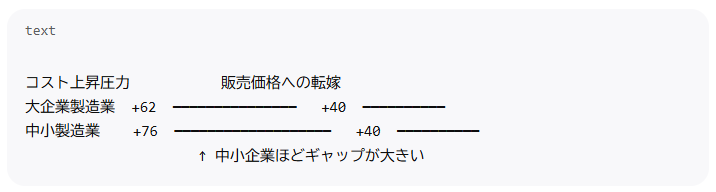
日銀短観では2026年6月の仕入価格判断DIが、大企業製造業で**+62**、中小製造業で**+76**。一方、販売価格判断DIは大企業・中小とも**+40**だった。方向を示すDIなので62%や76%の値上がり率という意味ではないが、中小企業ほど「仕入価格が上がっている」と感じる企業の超過幅が大きいことを示す。
簡略化するとこうなる。
この差は中小製造業の利益を直接圧迫する。
売上高が10%増加しても、材料単価が10~20%、電力や物流、人件費が上昇し、値上げが数か月遅れれば、増収減益は十分に起こり得る。これはPMI上昇局面で特に注意すべき落とし穴である。現在の経営で「受注残が多い=業績が良い」と判断してはいけない。日銀短観の価格DIと企業物価指数は、量の成長と利益の成長を分けて見る必要性を示している。
もう一つの問題が、サプライチェーンの地政学化である。
2026年9月には、米国と日本の政府関係者・企業が、中国によるイットリウムなどの重要鉱物の輸出制約への対応について協議した。イットリウムは航空宇宙や半導体製造などで使用され、中国からの供給制約によって日米企業で生産停止や財務的損失が発生し、一部では輸出許可取得に高位の政府介入が必要になったとReutersは報じている。
これは、「レアアースを直接買っていない中小企業には関係ない」という話ではない。
たとえば、
中国の重要鉱物
→ 磁石・特殊合金・セラミックス
→ モーター・センサー・半導体装置
→ Tier1
→ Tier2/Tier3
→ 自社
という形で、三次・四次サプライヤーまで遡らなければ中国依存が見えないケースがある。
つまり2026年の調達管理で必要なのは、「購買価格表」だけではない。原産地、代替可能性、リードタイム、代替材認証期間、在庫日数、単一供給比率まで含めたリスク管理である。
この状況を一言で表せば、
需要は景気循環的に回復しているが、供給力は構造的に不足している。
ということになる。
これがPMI54.1の裏側である。
経営改革の優先順位
では経営者は「PMIが良いから設備を買うべきか」。
私は、それだけでは危険だと考える。
まず現在持っている設備、人、在庫、サプライヤーから得られる能力を最大化し、そのうえで本当にボトルネックとなっている工程だけに投資する順序が重要である。
日銀短観では2026年度の設備投資計画が、大企業製造業で前年比+10.1%、製造業全体で+7.5%となっている。さらにソフトウェア投資は大企業製造業+23.4%、製造業全体+21.0%と、物理設備以上に高い伸びが計画されている。一方、中小製造業の固定投資計画は+2.6%、ソフトウェア投資は+8.3%にとどまり、資金力による投資格差もみえる。
だからこそ中小企業では、「全部自動化する」のではなく、投資回収の早い制約工程から狙う必要がある。
以下の「コスト感」は、企業規模、既存設備、システム構成によって金額差が極めて大きいため、絶対額ではなく経営判断用の相対評価として示す。
| 改革テーマ | 導入コスト感 | 期待効果 | 短期 | 中期 | 長期 |
|---|---|---|---|---|---|
| OEE・ボトルネック改善 | 低~中 | 同じ人員・設備で生産量増、残業・設備投資抑制 | 最優先 | 継続 | 継続 |
| 選択的な省人化・自動化 | 中~高 | 採用依存低下、夜間稼働、品質安定 | 調査 | 最優先 | 拡張 |
| 多能工化+標準作業化 | 低~中 | 欠員耐性、ライン柔軟性、属人化解消 | 最優先 | 継続 | 定着 |
| 調達多元化+戦略在庫 | 中 | 地政学・物流停止リスク低減 | 最優先 | 第二供給源認定 | 再設計 |
| MES・IoT・AI等のデジタル化 | 中~高 | 稼働・不良・在庫・納期の可視化と最適化 | データ整備 | 重点投資 | 全社統合 |
最初にやるべきはOEE改善である。
OEE(Overall Equipment Effectiveness、設備総合効率)は、おおむね「時間稼働率 × 性能稼働率 × 良品率」で設備の実力を捉える考え方だ。ここで重要なのはOEEの数値そのものより、設備が止まる理由を金額と時間で特定することである。
PMIが50を下回り需要不足の局面なら、設備停止は必ずしも問題にならない。しかし54.1のように受注が増えている局面では、10分の段取りロス、5分のチョコ停、検査待ち、材料待ち、人待ちの積み上げがそのまま売上機会損失になる。
そこで経営会議では、
売上
→ 受注残
→ 必要生産時間
→ ボトルネック設備能力
→ 実稼働時間
→ 停止理由
→ 改善投資
までつなげるべきである。
設備投資申請を「この機械が古いから」ではなく、**「この制約工程を1時間増やすと粗利益がいくら増えるか」**で評価する。
次が選択的省人化である。
日銀短観が示すように、製造業の人手不足は一時的というより構造的であり、しかも企業は先行き一段の不足を予想している。したがって「景気が良くなったら採用を増やせばよい」という計画は成立しにくい。
ただし、工場全体を一気に自動化する必要はない。
狙うべきなのは、
人が不足している工程 × 繰り返し作業 × 稼働時間が長い × 品種変動が比較的小さい
領域である。
搬送、投入・取出し、外観検査、梱包、計測、データ入力などから始める方が、巨大な全自動ラインをいきなり導入するより投資失敗のリスクを抑えやすい。
三つ目は多能工化だ。
省人化だけでは需要変動に対応できない。半導体関連が+5%、自動車が+1%、ある製品が▲5%というように需要が分かれる現在では、固定人員配置の工場ほどボトルネックが発生しやすい。
したがって、
「1人で複数工程をできるようにする」だけではなく、
「需要に合わせて人を移せる工場にする」
ことが目的になる。
スキルマップ、標準作業書、動画手順、教育認定、ジョブローテーションを一本化し、「その工程をできる人が何人いるか」を経営KPIにする価値が高い。
四つ目は在庫政策の変更である。
過去の製造業では「在庫削減=善」という考え方が強かった。しかし、レアアースや重要鉱物の供給停止が現実の生産停止につながる状況では、すべての部材を同じ在庫方針で管理するのは危険だ。中国のイットリウム輸出制約をめぐる2026年の日米協議は、そのリスクが現実のものになっていることを示す。
部材を少なくとも、
| 分類 | 供給リスク | 在庫政策 |
|---|---|---|
| 汎用品・代替容易 | 低 | JIT・在庫圧縮 |
| 長納期だが代替あり | 中 | 安全在庫+第二調達先 |
| 単一供給・認証必要 | 高 | 戦略在庫+二社購買認定 |
| レアアース・地政学依存 | 極高 | 経営レベルで在庫・代替材・原産地管理 |
に分けるべきである。
つまり在庫回転率だけを購買部門のKPIにしてはいけない。欠品時の停止損失と比較して適正在庫を決める必要がある。
最後がデジタル化である。
日銀短観で製造業のソフトウェア投資計画が物理設備投資以上に伸びていることは象徴的だ。デジタル化の目的は、紙をタブレットに置き換えることではなく、**「どこで利益と能力を失っているのかをリアルタイムで見えるようにすること」**である。
経営者が本当に見たいのは、
受注 → 材料 → 設備 → 人 → 生産 → 品質 → 出荷 → 粗利益
の一本の流れである。
PMIが54.1の環境では、これを見える化できる企業ほど、「売上最大化」ではなく限られた能力当たりの利益最大化へ移行できる。
結論・提言
PMI 54.1という数字を見て、「日本の製造業は好調だ」とだけ評価するのは半分正しく、半分危険である。
正しい部分は、需要が実際に存在していることだ。2026年9月のS&P Global調査では製造業PMIは54.1で50を大幅に上回り、新規受注、生産、輸出受注が拡大している。AI、半導体、防衛、自動車への期待も強い。
危険な部分は、それが「日本中の工場で数量も利益も一斉に伸びている」という意味ではないことである。
経産省の7月確報では鉱工業生産全体は前月比0.2%減だが、生産用機械は5.1%増、電子部品・デバイス2.2%増、自動車0.8%増。一方で減産業種もある。PMI54.1とIIP▲0.2%は矛盾しない。 PMIは企業活動の方向と広がりを先行的に捉え、IIPは実際の生産数量を測っているからである。
さらに、人材不足、原料価格、エネルギー、物流、重要鉱物リスクが供給側を締め付けている。中小製造業では雇用判断DIが▲28、仕入価格判断DIは+76であり、企業物価も前年比7.2%上昇している。したがって現在の最重要KPIは、売上高だけではなく、時間当たり粗利益、ボトルネックOEE、価格転嫁率、戦略部材の供給リスク、1工程当たり有資格者数へ広げるべきだ。
経営者にとっての行動順序を一つにまとめるなら、
「増産する前に、能力を測る。
人を増やす前に、停止を減らす。
設備を買う前に、ボトルネックを特定する。
在庫を減らす前に、止まったときの損失を計算する。
売上を見る前に、受注1件当たりの限界利益を見る。」
である。
今後、PMIが54前後を維持しながら半導体・AI・防衛など特定産業の投資が続けば、「仕事を取れる会社」と「仕事を利益に変えられる会社」の差はさらに大きくなると考えられる。これは本稿の推論だが、根拠は、強い受注・企業期待と、深刻な雇用不足・高い投入価格・能力制約が同時に存在していることにある。
したがってPMI54.1を経営者向けの一文に翻訳するなら、こうなる。
「市場はある。しかし、これからの競争は受注獲得競争ではなく、限られた人・設備・材料をどれだけ高付加価値の売上へ変換できるかという『供給能力の生産性競争』になる。」
日本の製造業にいま求められているのは、大規模な改革を一斉に始めることではない。最も不足している一つの資源――人、設備時間、材料、技能、調達先――を特定し、その制約を一つずつ外していく経営である。PMI54.1は、その改革を始めるには需要が十分あること、そして改革を先送りする余裕は小さくなっていることを同時に示している。
主要出典
本稿では、2026年9月29日時点で入手可能な直近1~3か月の資料を優先し、業種別の数量データについては最新確報を使用した。
| 出典 | 主な使用箇所 | URL |
|---|---|---|
| S&P Global Market Intelligence, PMI | PMIの定義・調査方法 | https://www.spglobal.com/market-intelligence/en/solutions/products/pmi |
| S&P Global, PMI FAQ | 50の意味、計算方法、5構成指標とウェイト | https://www.spglobal.com/market-intelligence/en/solutions/products/resources/pmi-faq |
| Reuters, 2026-09-24 | 日本製造業PMI54.1、54.9からの低下、受注・生産・輸出・コスト状況 | Reuters “Japan’s factory activity growth slows in September, PMI shows” |
| 経済産業省/e-Stat | 2026年7月鉱工業生産・出荷・在庫確報、業種別変化 | https://www.e-stat.go.jp/ 「鉱工業(生産・出荷・在庫)指数 2026年7月分確報」 |
| 日本銀行・全国企業短期経済観測調査 | 業種別業況DI、人手不足、仕入・販売価格DI、設備投資 | 日銀「短観 2026年6月」 |
| 日本銀行・企業物価指数 | 原材料・エネルギー等の価格上昇 | https://www.boj.or.jp/statistics/pi/cgpi_release/cgpi2607.pdf |
| Reuters, 2026-08-11 | 半導体・機械の好況と自動車の弱さ | Reuters Tankan企業調査 |
| Reuters, 2026-09-24 | 中国のイットリウム輸出制約、日米の供給網対応 | Reuters・重要鉱物供給網報道 |
| 日本銀行・2026年7月展望レポート | AI関連需要と原油高を含むマクロ環境 | https://www.boj.or.jp/mopo/outlook/highlight/ten202607.htm |